
Doble impulso de la demanda de fundición de metales para nuevas energías y fertilizantes fosfatados reconfigura el panorama de la oferta
1. Dinámica global de oferta y demanda: demanda de fundición en auge y suministro de materias primas estructuralmente ajustado
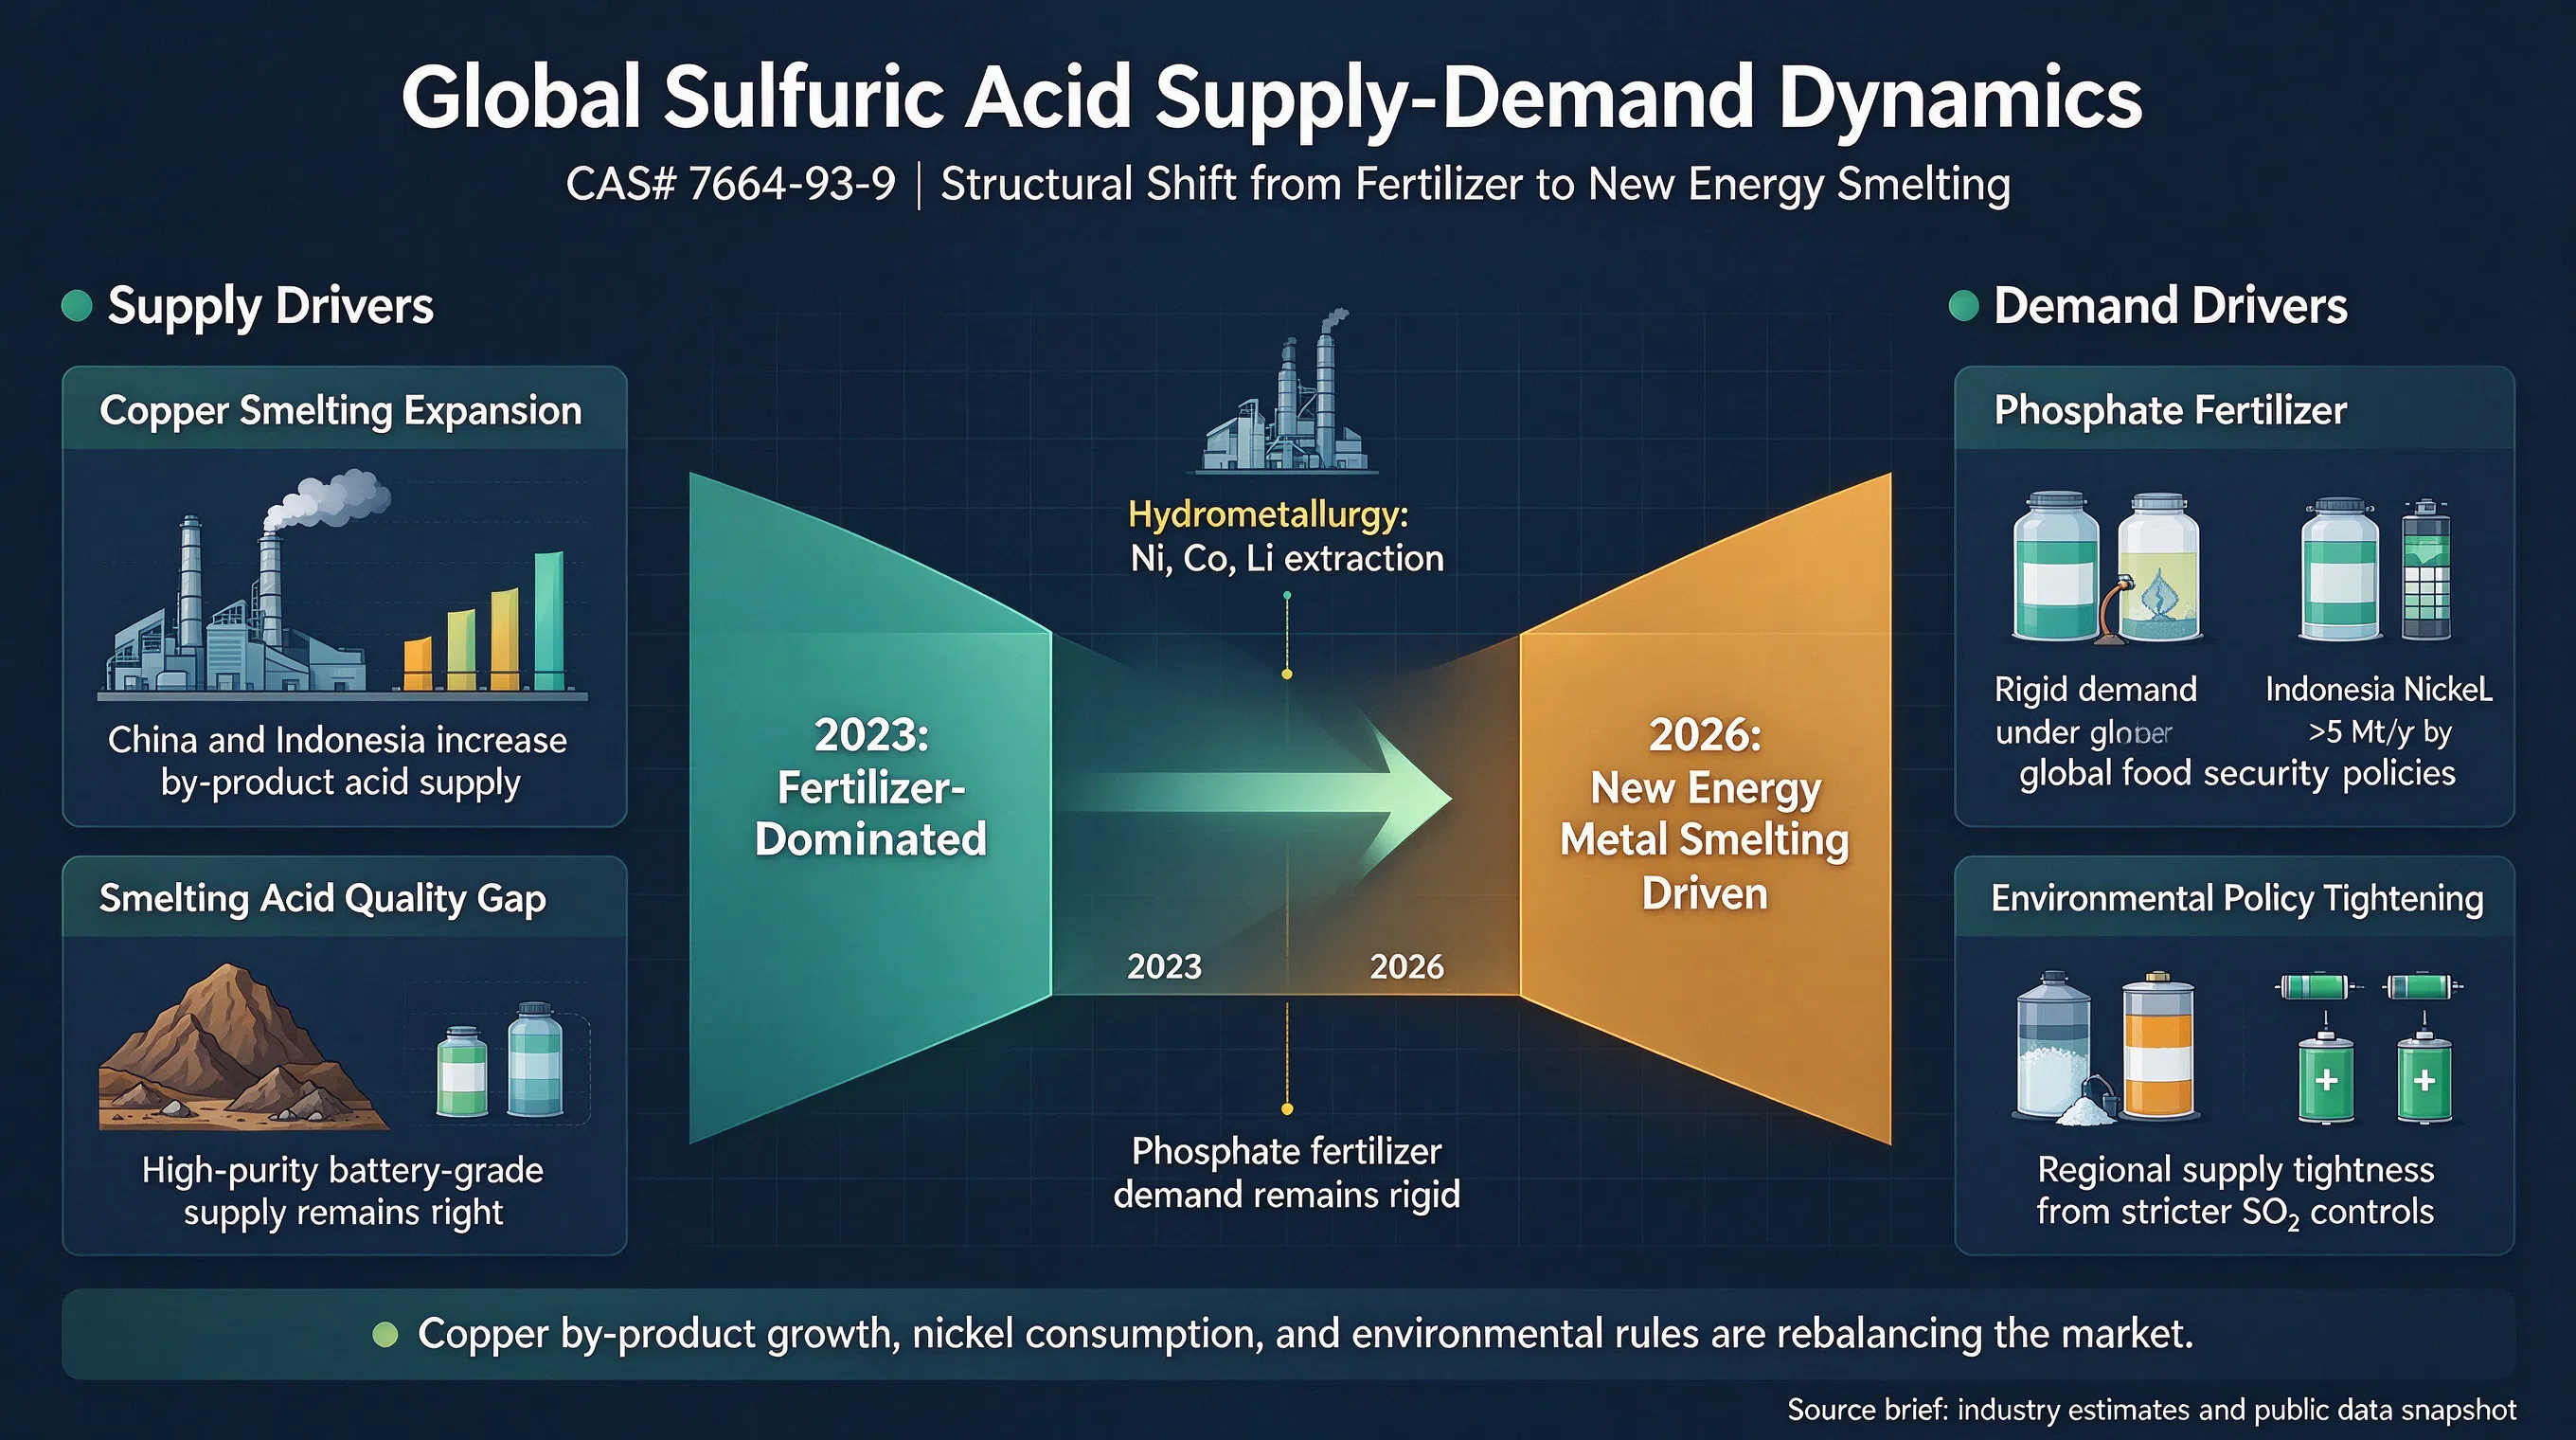
De 2023 a 2026, el mercado global de ácido sulfúrico está experimentando un cambio estructural de estar “dominado por los fertilizantes tradicionales” a estar “impulsado por la fundición de metales para nuevas energías”. Como materia prima clave para la hidrometalurgia (especialmente la extracción de níquel, cobalto y litio) y la producción de fertilizantes fosfatados, su cadena de suministro está profundamente influenciada por la expansión de la capacidad de fundición de cobre y las políticas ambientales.
La expansión de la capacidad de fundición de cobre impulsa el suministro de ácido como subproducto: La continua expansión de la capacidad global de fundición de cobre (especialmente en China e Indonesia) ha aumentado significativamente el suministro de ácido sulfúrico como subproducto de la fundición. Sin embargo, debido a la calidad inconsistente del ácido como subproducto (algunos contienen impurezas como arsénico y flúor), sigue existiendo una brecha de suministro de ácido sulfúrico de alta pureza que cumpla con los requisitos de grado para baterías de nuevas energías.
Resonancia de la demanda de fertilizantes fosfatados y nuevas energías: Influenciada por las políticas globales de seguridad alimentaria, la demanda de ácido utilizado en fertilizantes fosfatados sigue siendo rígida. Mientras tanto, dado que Indonesia es un centro global para el procesamiento de recursos de níquel, sus proyectos HPAL (lixiviación ácida a alta presión) tienen un consumo extremadamente alto de ácido sulfúrico por unidad. Se estima que para 2026, la demanda de ácido sulfúrico en el sector de fundición de níquel de Indonesia superará los 5 millones de toneladas por año (estimación de la industria).
Endurecimiento de las políticas ambientales: China y la UE han establecido estándares cada vez más estrictos para las emisiones de dióxido de azufre en la producción de ácido sulfúrico, lo que ha llevado al cierre o la restricción de la producción de algunas plantas de ácido sulfúrico de pequeña y mediana escala, resultando en una tensión periódica en el suministro regional.
Ácido sulfúrico CAS# 7664-93-9
2. Panorama de producción: Dominio de la capacidad de China y creciente participación del ácido de fundición
China sigue siendo el mayor productor y consumidor de ácido sulfúrico del mundo, representando aproximadamente más del 40% de la capacidad global. Con la expansión de la capacidad nacional de fundición de metales no ferrosos, la proporción de ácido de gases residuales de fundición en la producción total ha superado el 35%, reemplazando gradualmente al ácido tradicional producido por combustión de azufre como la principal fuente de suministro.
Consolidación de capacidad y transferencia regional: De 2024 a 2025, algunas instalaciones obsoletas de ácido por combustión de azufre en el norte y este de China cerraron debido a la presión ambiental, mientras que el suroeste y noroeste de China, aprovechando los recursos locales de roca fosfórica y fundición, construyeron varias plantas de ácido de fundición a gran escala.
Avances en tecnologías verdes y bajas en carbono: Empresas líderes como Jiangxi Copper y Tongling Nonferrous están impulsando tecnologías de recuperación de calor residual a baja temperatura y conversión de dióxido de azufre de alta concentración, que no solo reducen el consumo de energía, sino que también disminuyen significativamente las emisiones de gases residuales. Algunas empresas han logrado un circuito cerrado de “vertido cero de aguas residuales” en la producción de ácido de fundición.
Ácido sulfúrico CAS# 7664-93-9
3. Innovación en aplicaciones: Extensión hacia grados electrónicos y de batería de alta pureza
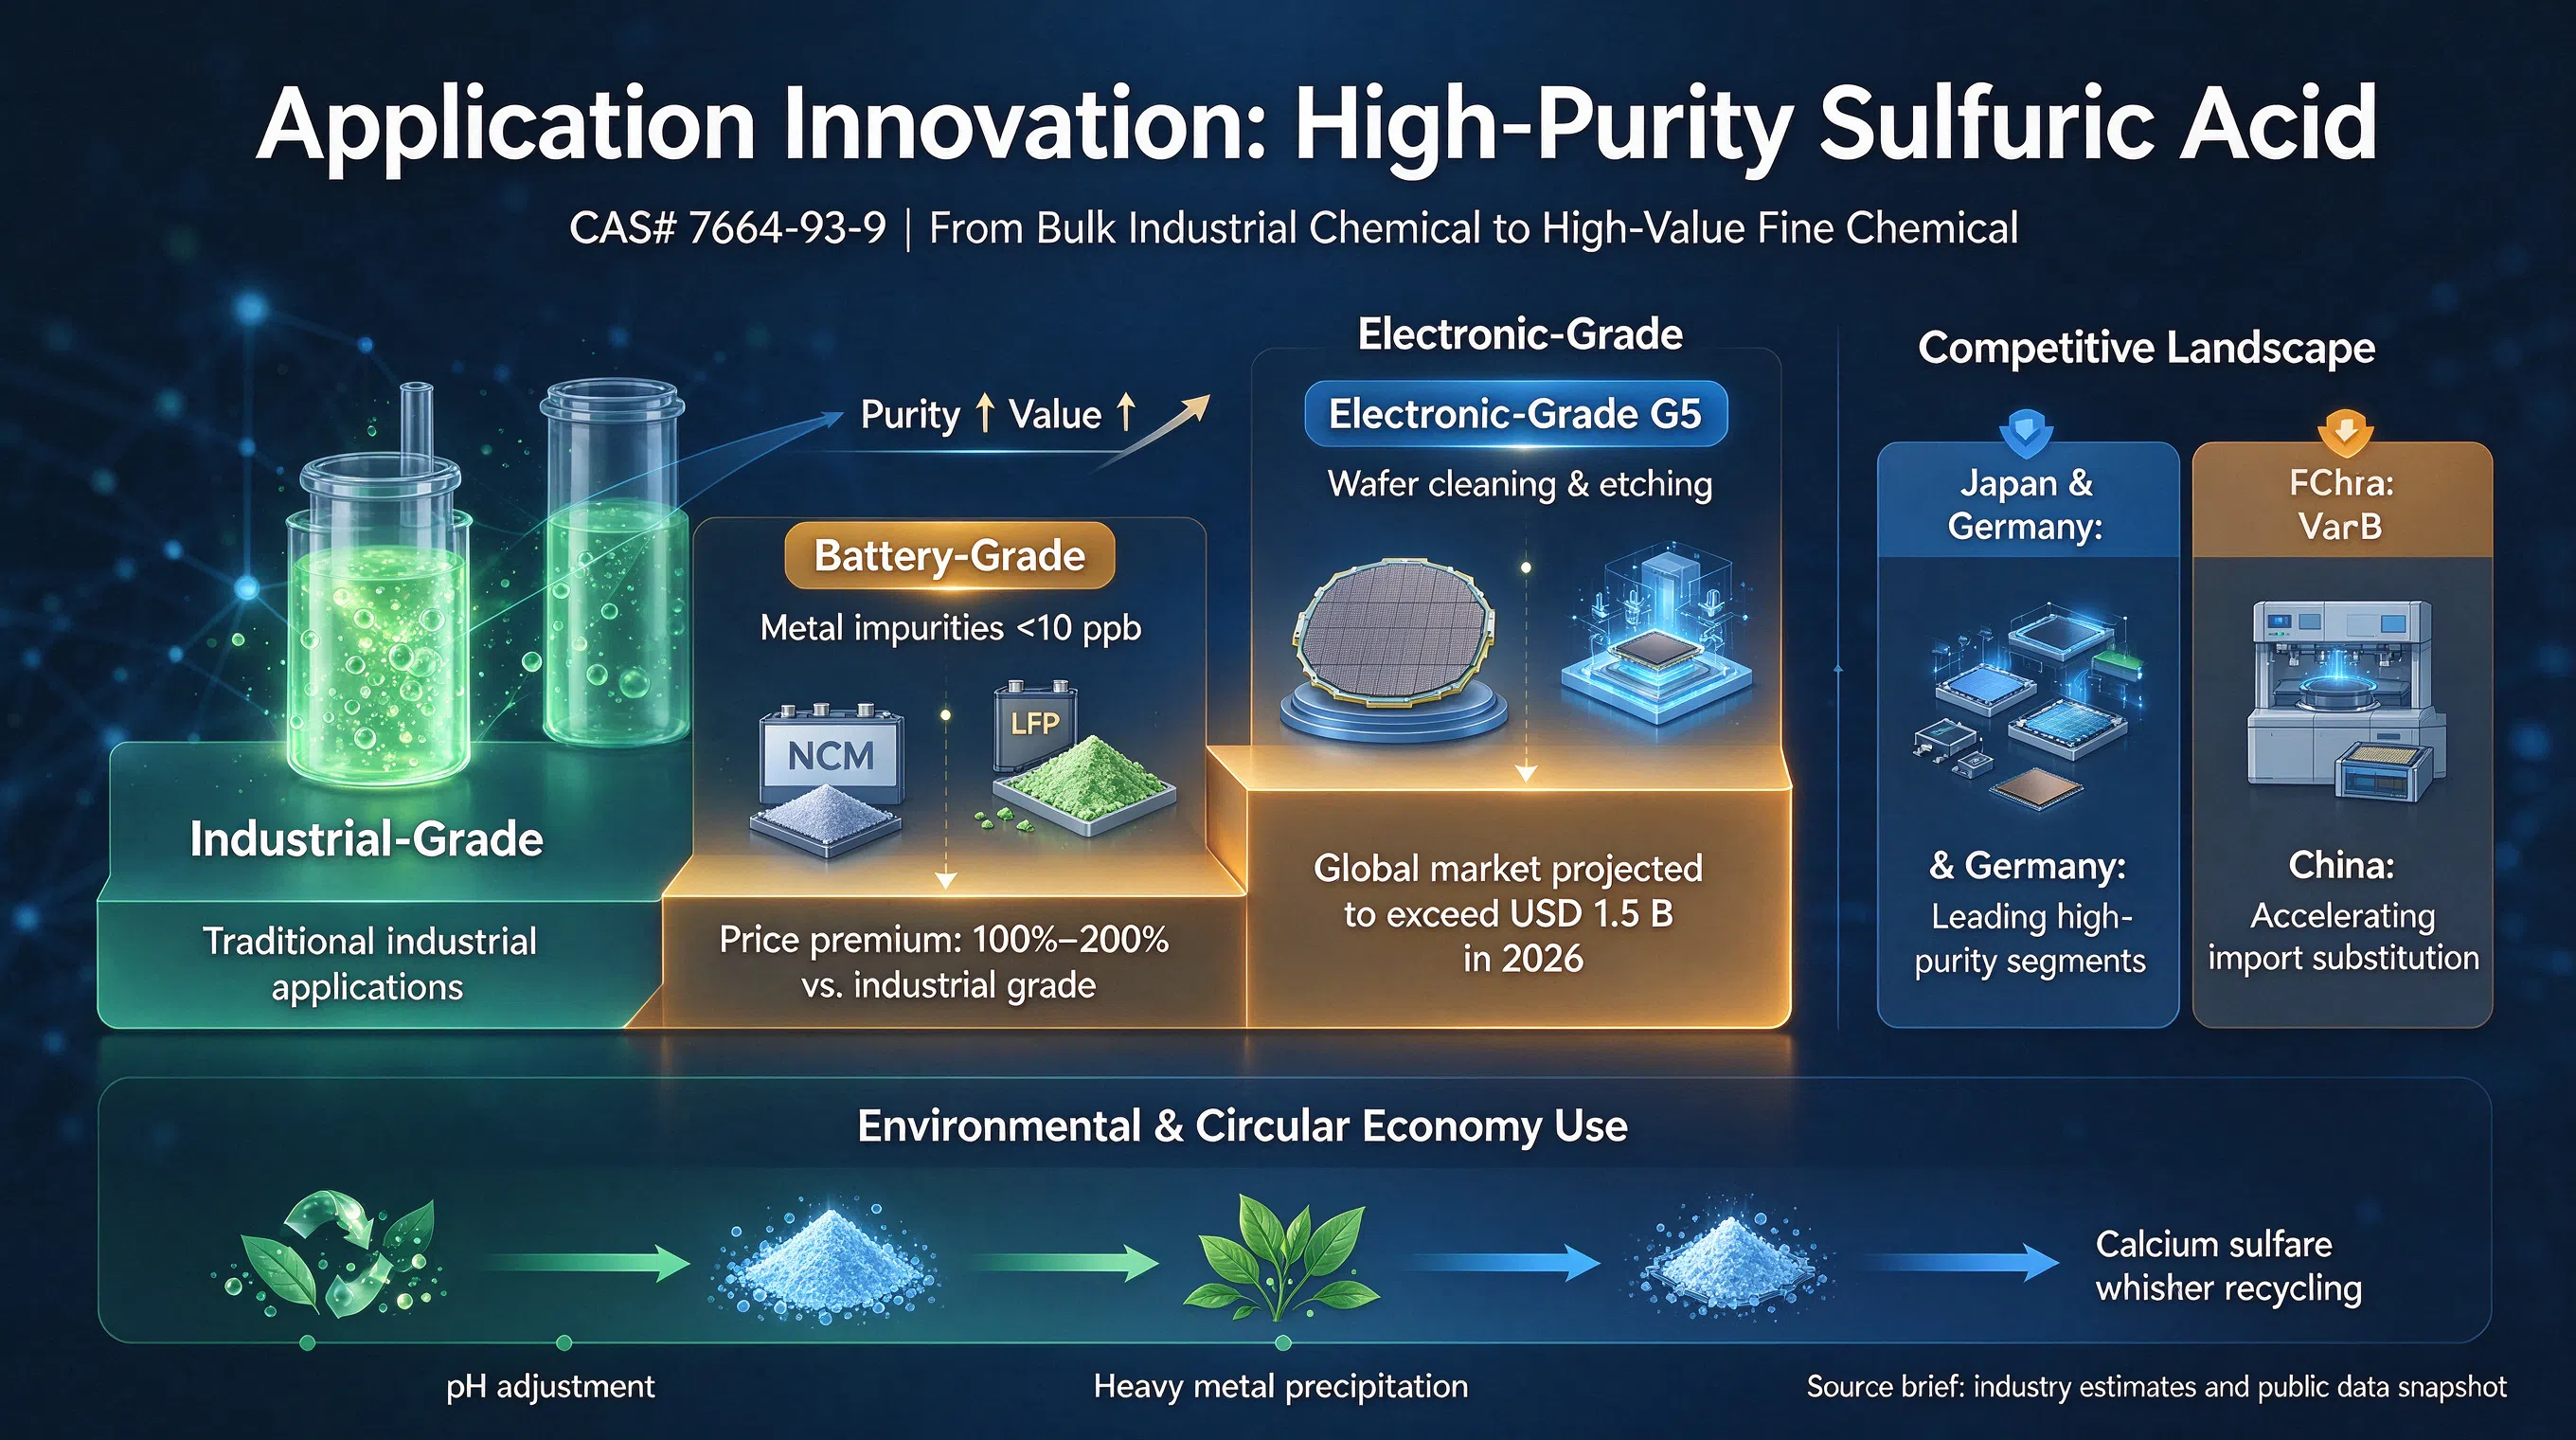
Impulsado por la explosión de las industrias de nuevas energías y semiconductores, el ácido sulfúrico está pasando de ser un producto industrial a granel a convertirse en un producto químico fino de alto valor añadido.
Ácido sulfúrico grado batería (alta pureza): A medida que las baterías de precursores ternarios (NCM) y de fosfato de hierro y litio (LFP) exigen requisitos cada vez más estrictos en cuanto al contenido de impurezas, la demanda de ácido sulfúrico grado batería (impurezas metálicas <10 ppb) se ha disparado. El precio de este grado es entre un 100 % y un 200 % superior al del ácido sulfúrico grado industrial.
Ácido sulfúrico grado electrónico (grado G5): En los procesos de limpieza y grabado de obleas semiconductoras, el ácido sulfúrico grado electrónico es un material clave indispensable. Con la expansión global de las fábricas de obleas, se prevé que el mercado mundial de ácido sulfúrico grado electrónico supere los 1500 millones de dólares en 2026 (datos de Grand View Research). Empresas japonesas como Mitsubishi Chemical y la alemana BASF dominan este campo, mientras que las empresas chinas están acelerando la sustitución de importaciones.
Tratamiento y reciclaje de aguas residuales: En el ámbito de la protección ambiental, el ácido sulfúrico se utiliza ampliamente para el ajuste del pH y la precipitación de metales pesados. Las nuevas tecnologías de aprovechamiento de subproductos como los bigotes de sulfato de calcio se están convirtiendo en nuevos puntos de crecimiento para la economía circular del sector.
Ácido sulfúrico CAS# 7664-93-9


